美联储理事Jefferson演讲:支持上月加息25基点至3.75%-4%,称通胀仍有上行风险
Jefferson, The U.S. Economy and Monetary Policy
美联储理事Jefferson表示他支持上月FOMC加息25基点、将联邦基金利率目标区间调至3.75%-4%的决定,认为这是确保长期通胀预期锚定、兑现2%目标的适当政策。
文中列出GDP、失业率与PCE三项关键数据,读者可据此理解美联储在通胀高于目标逾五年时继续加息的政策逻辑。
感谢 Bo 热情的介绍。十月初,我最愿意待的地方没有几处,这里美丽的校园便是其中之一。看到草坪旁的糖枫开始呈现它们独特的骑士橙色调,是这个国家标志性的学术景象之一。我很自豪能从弗吉尼亚大学(UVA)获得博士学位,对于在夏洛茨维尔度过的时光,我有许多美好的回忆。今天能在这里与各位交流,是我的荣幸。1
这是美国经济的一个关键时刻,也是货币政策制定者面临挑战的时期。经济正受到人工智能(AI)的快速普及、地缘政治格局的变化以及潜在人口结构趋势的塑造。在这些结构性变化之外,经济还遭遇了一系列冲击,包括能源冲击、大规模的 AI 基础设施建设以及贸易政策的重大变化。我认为,尽管面临这些挑战,经济仍可能通过增加就业、延续长达六年半的扩张而继续展现韧性。然而,通胀水平过高,已连续五年多超过美联储 2% 的目标。虽然我认为目前经济活动与就业面临的风险大致平衡,但我看到了通胀的上行风险。
今天我将更详细地讨论我对经济走势的看法,包括对我们双重使命——最大就业和价格稳定——两方面的展望。随后,我将讨论 FOMC 上月的政策决定,并就我将如何评估适当的未来货币政策路径分享几点看法。
经济活动
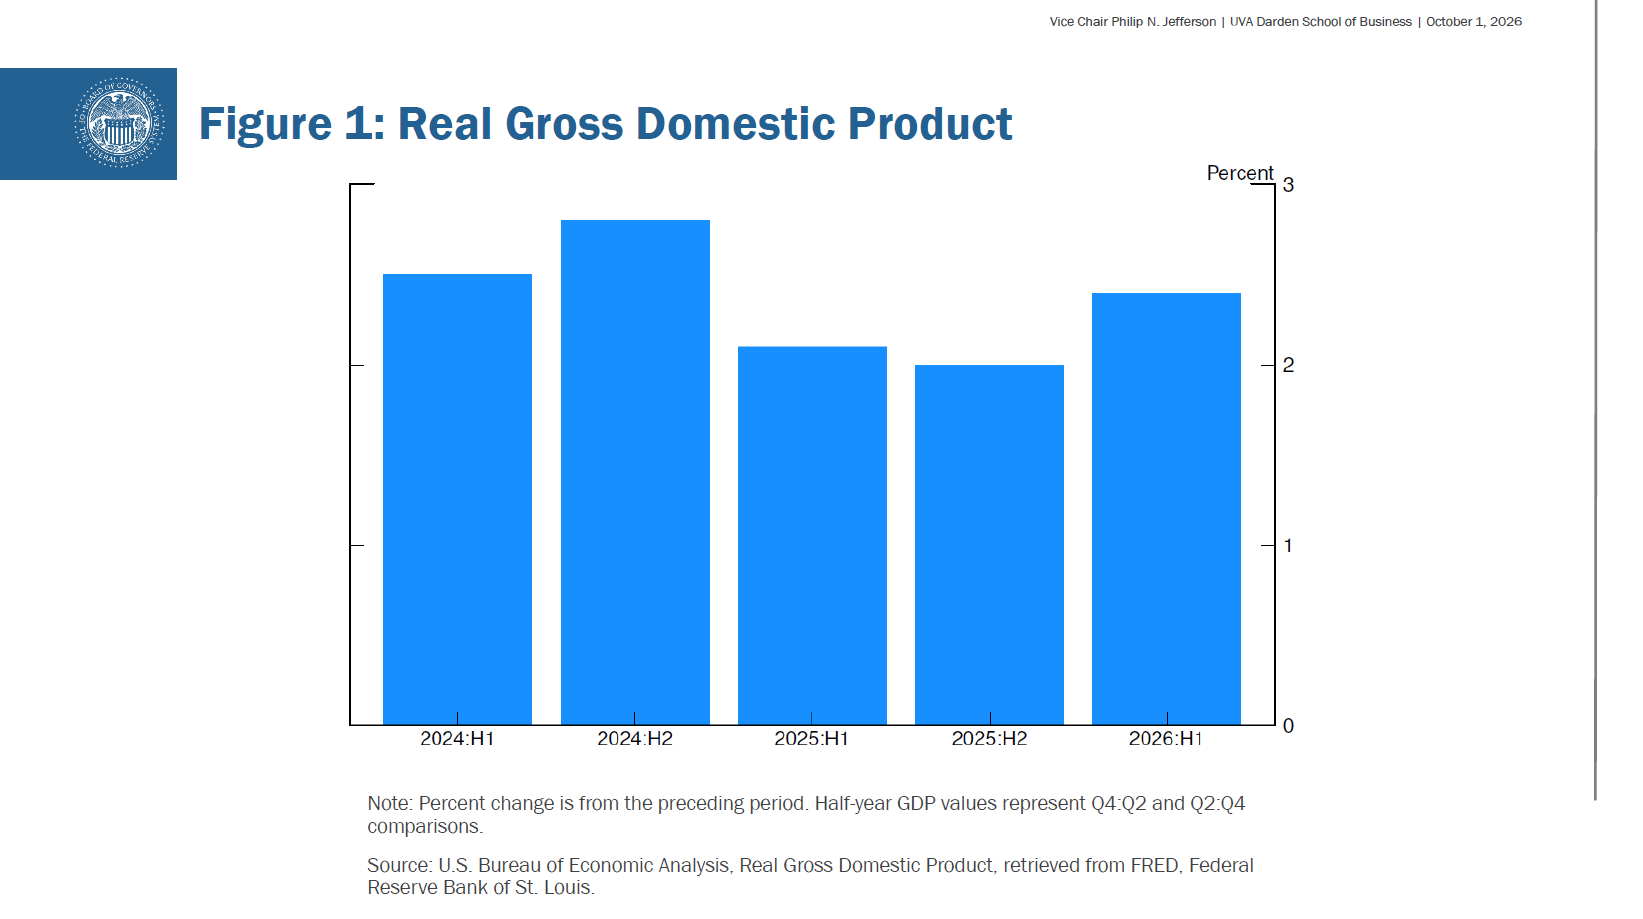
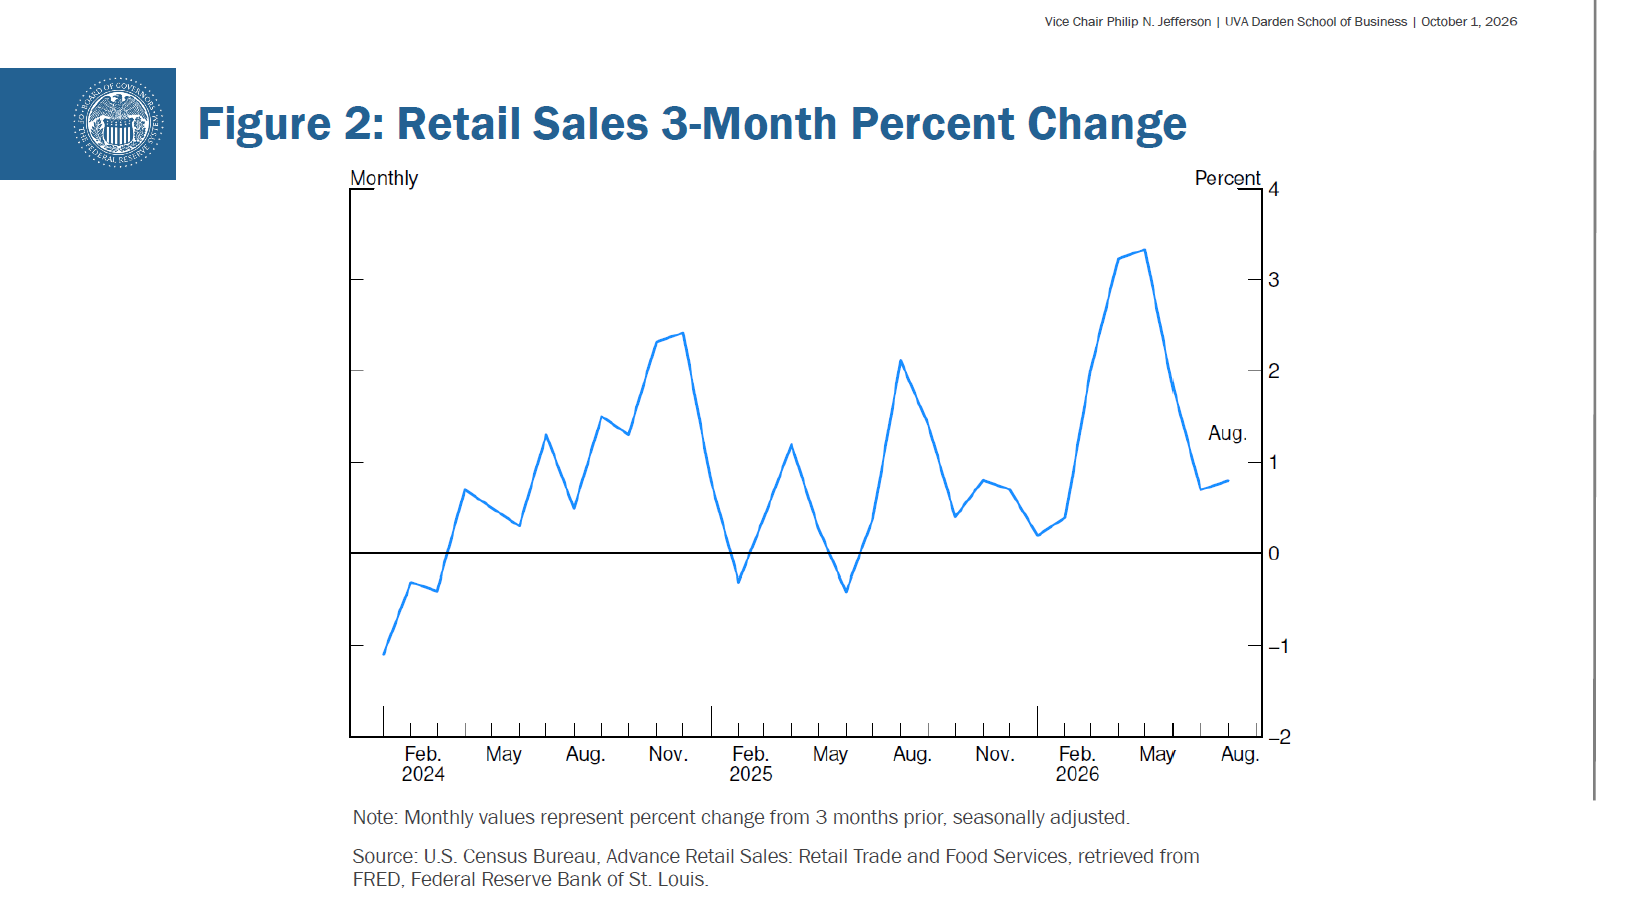
今年经济增长保持了势头,尽管受到几次冲击的冲击,仍以大致与其潜在增速相符的速度扩张。如图 1 所示,今年上半年 GDP 以 2.4% 的速度增长,与前两年的增速大致一致。企业投资相当强劲,主要由与 AI 相关的支出支撑。尽管能源价格上涨、受关税影响的商品价格上升,消费支出仍保持韧性。如图 2 所示,今年上半年零售商的支出有所加快。不过,我继续听到一些零散证据表明,价格敏感度上升、消费者需求走软,低收入消费者尤其如此。
展望未来,我预计与 AI 相关的投资今年将继续支撑增长,因此,我预计近期实际 GDP 增速将大致与上半年的水平持平。我认为我的增长预测所面临的风险大致平衡。一方面,中东局势紧张加剧带来的更加谨慎和不确定性仍可能拖累经济活动。另一方面,投资支出的进一步激增以及 AI 建设方面显著的上行意外,可能导致 GDP 增长强于我的基准假设。
劳动力市场
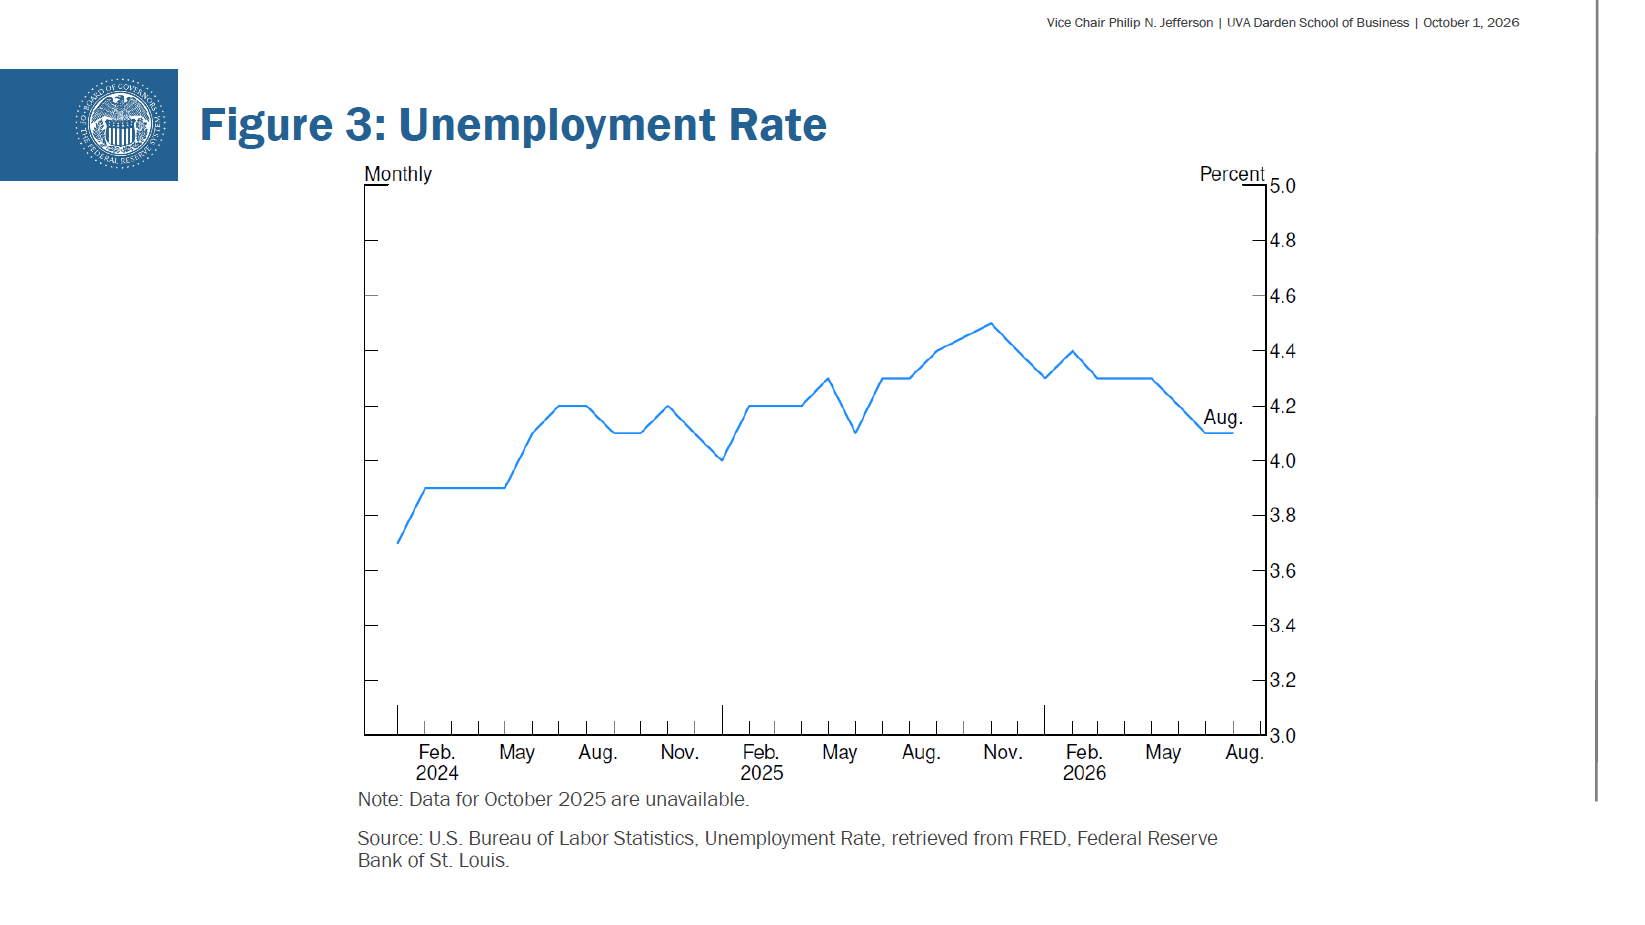
在劳动力市场方面,大量数据表明形势已趋于稳定。图 3显示,失业率在 2024 年和 2025 年温和上升后,今年大致持平,并在 8 月份小幅降至 4.1%。我认为这一水平接近充分就业。春季和夏季的招聘有所回升。在图 4中,看三个月移动平均线(红色虚线),可以看到去年下半年招聘趋于平稳,而近期又小幅上升。劳动力规模增长非常缓慢,使得失业率即使在招聘放缓的那段时间也基本保持稳定。虽然就业创造 somewhat 波动,但近几个月薪资就业增长已扩展到许多行业,这是令人鼓舞的。裁员人数一直保持低位,职位空缺总体上略有上升。与稳定的劳动力市场一致,图 5显示,职位空缺与失业工人之比今年已回升至 1 以上,而去年曾略低于该水平。
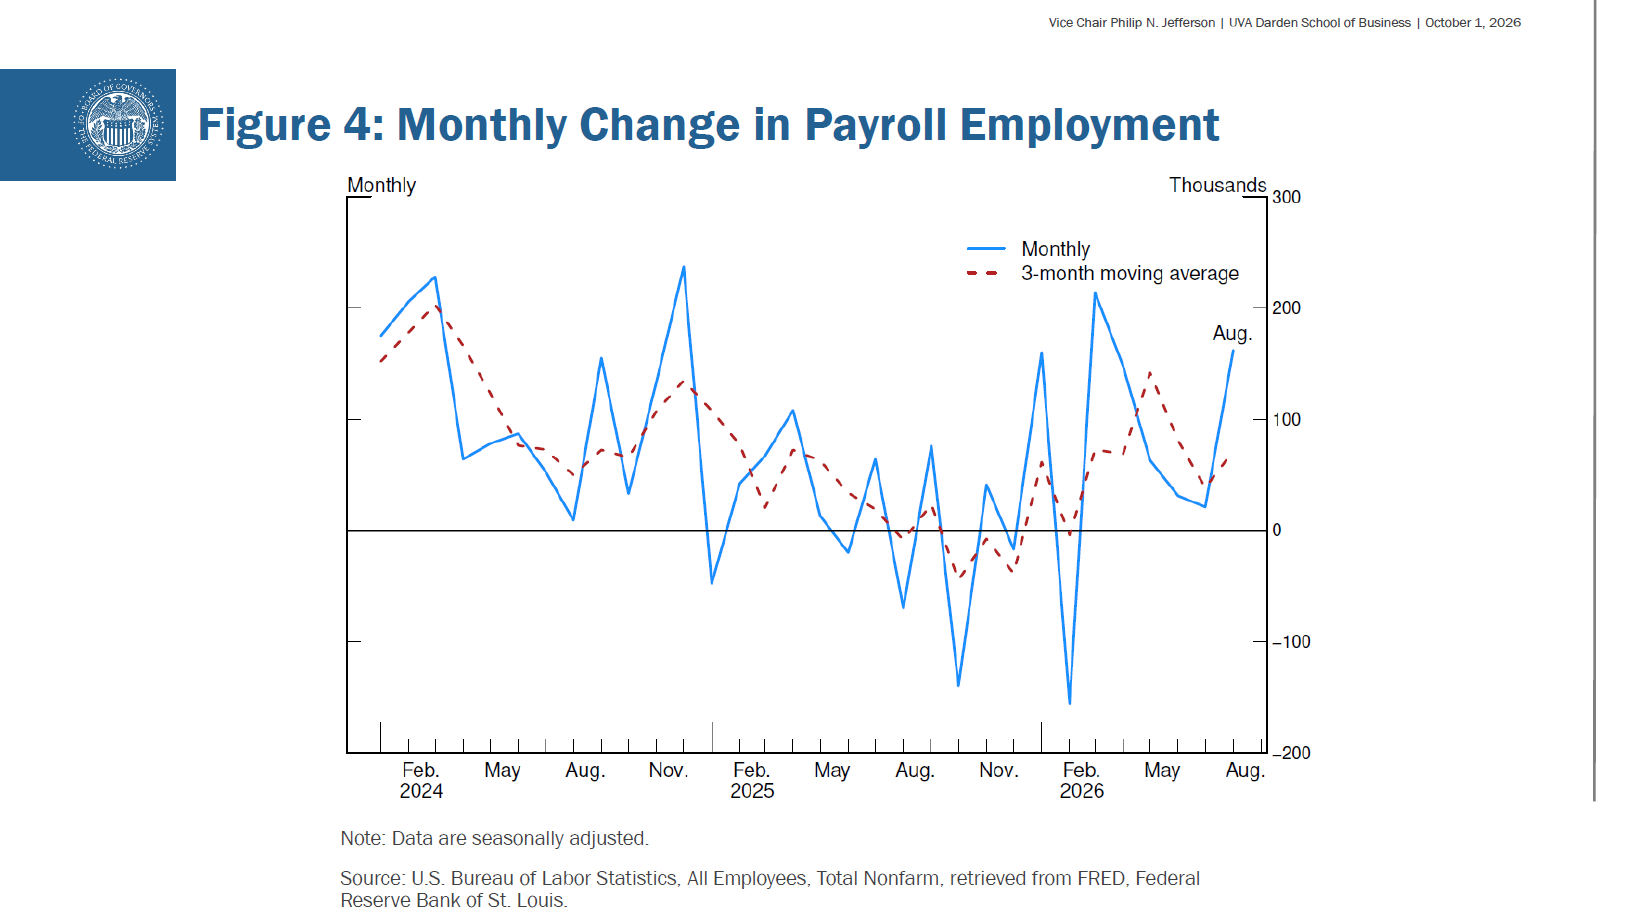
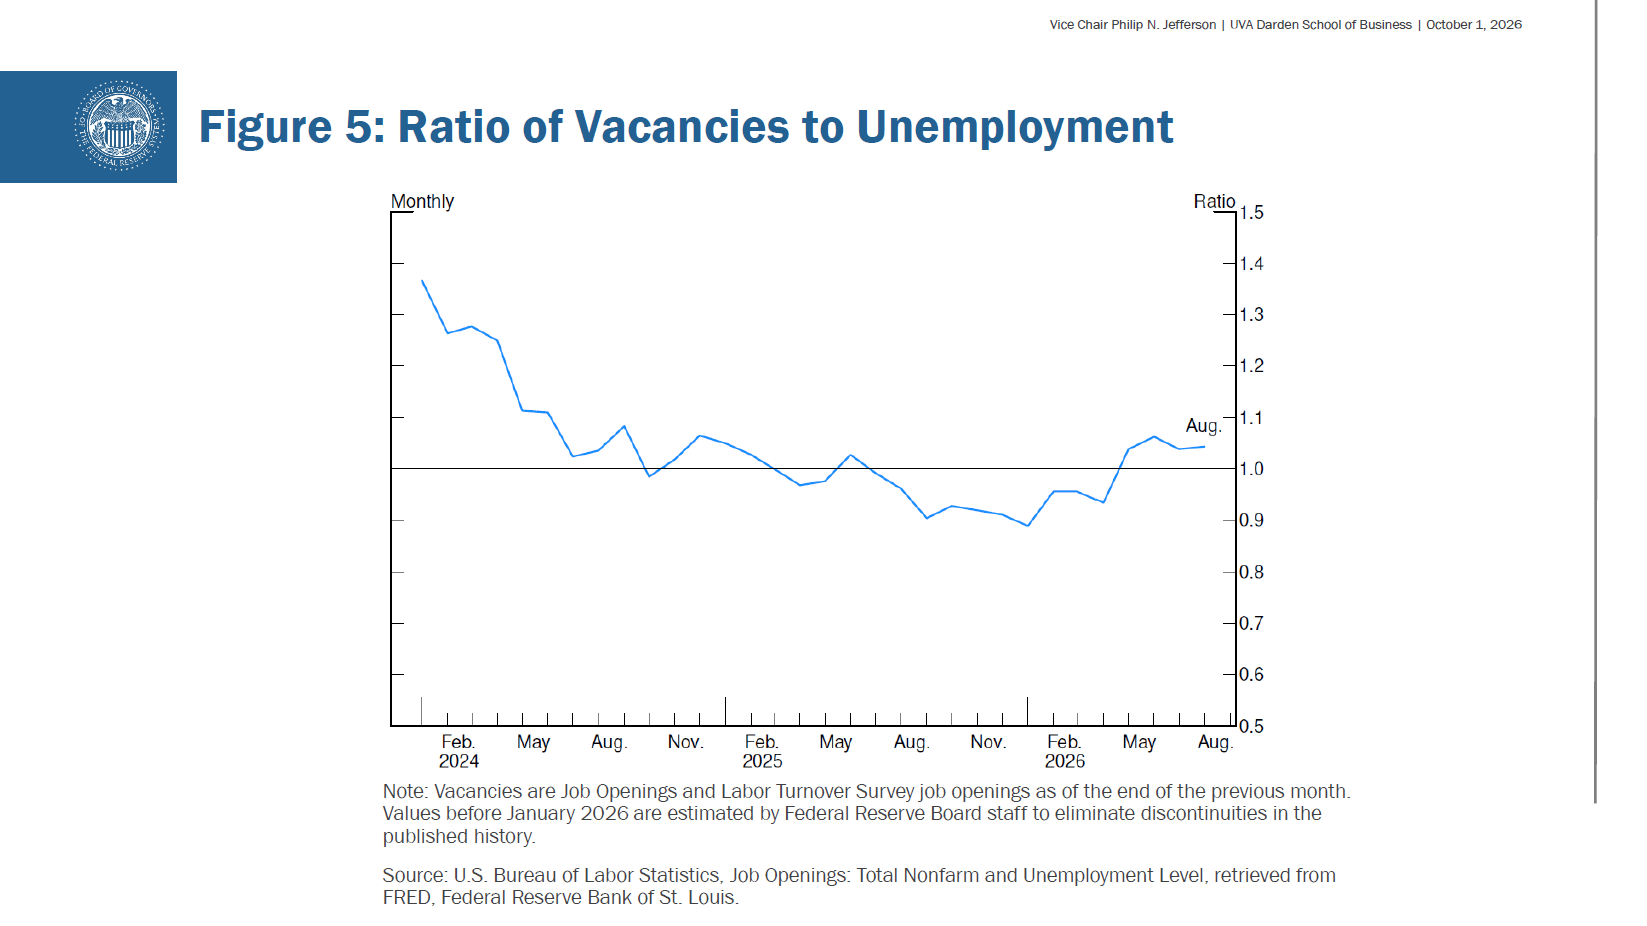
我预计今年余下时间失业率将维持在当前水平附近。与我的经济增长前景一致,我认为就业预测所面临的风险大体均衡。全球不确定性,尤其是与中东冲突相关的不确定性,可能会给经济增长带来压力,从而拖累劳动力市场。我也在密切关注 AI 对就业的影响。这项技术有可能导致某些行业或某些劳动者群体失业。不过,如果 AI 的建设推动经济增长强于我的基准预测,失业率可能会进一步下降,从而使劳动力市场状况更加紧张。
通胀
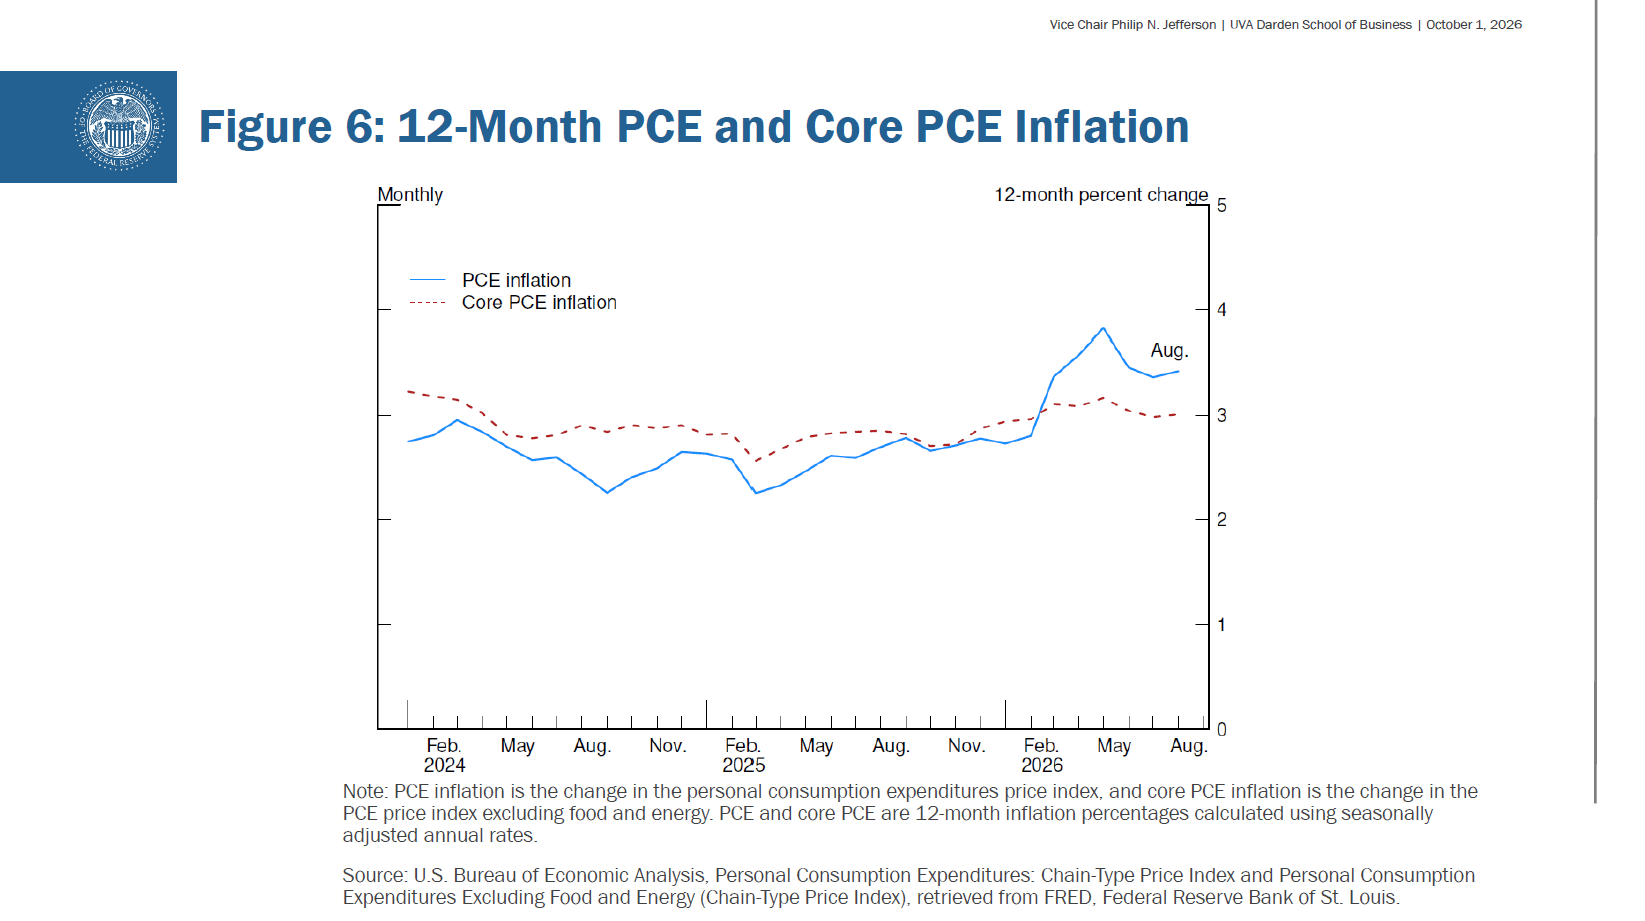
现在转向我们使命中价格稳定的一面,我首先必须承认,通胀过高且持续时间过长。个人消费支出价格指数 12 个月变化率(图 6中的蓝色实线)8 月份为 3.4%。尽管通胀已从疫情期间的高点回落,但仍高于我们 2% 的目标,且已持续五年多。剔除波动较大的食品和能源价格的核心通胀 12 个月变化率(红色虚线)相对温和一些。近期整体通胀回升的主要推动因素是能源价格,包括汽油和柴油成本。油价波动相当大,全球能源供应再度吃紧,反映出地缘政治紧张局势加剧。我仍然担忧能源价格上涨可能导致更广泛、更持久的通胀上升这一风险。
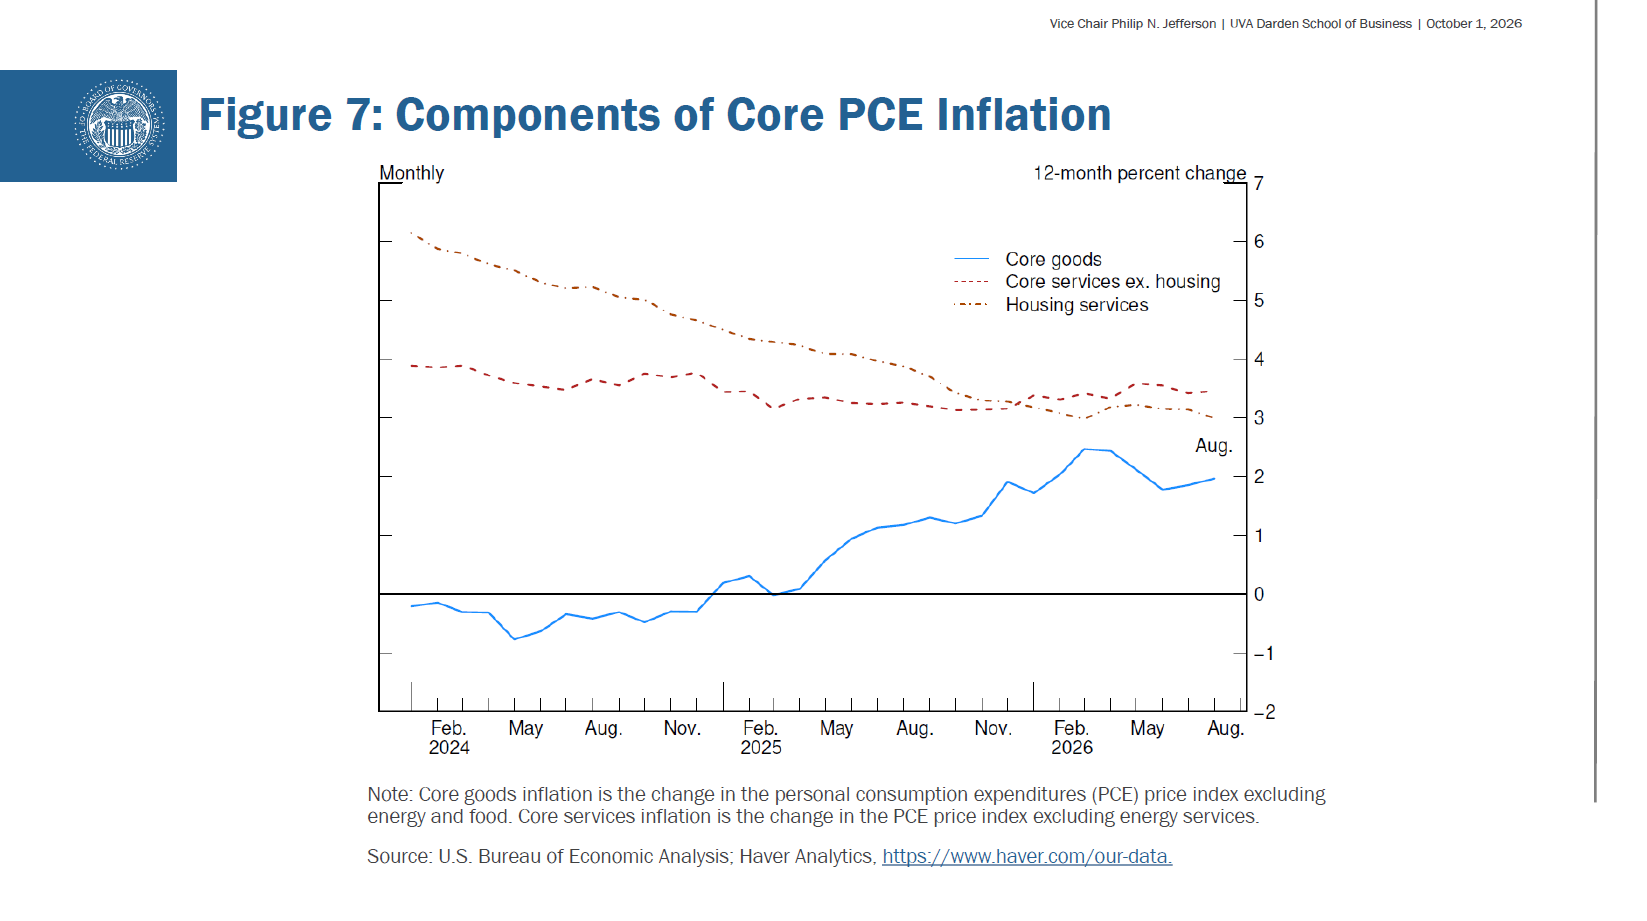
就核心通胀的各个分项而言,剔除住房的核心服务价格——图 7中的红色虚线——今年尽管名义工资增速逐步放缓,却一直在小幅上行。与 AI 相关需求的繁荣正推动相关商品和服务的生产成本异常强劲地上涨,助推了核心商品价格(蓝色实线)的上升。住房服务价格(橙色点划线)近年来一直是去通胀的来源,不过这一趋势今年已趋于平缓。
基于调查的短期通胀预期指标仍处于高位。不过,大多数长期通胀预期指标一直保持稳定,与 2% 的通胀水平相符。这些情况表明,我们尚未看到关税、能源价格冲击以及某些商品类别价格飙升向更广泛、更持久的通胀传导。但如果实际通胀持续高于我们的目标,家庭和企业最终可能不再相信我们能将通胀拉回 2%。这种潜在的不确定性可能导致长期通胀预期上升,进而影响工资和定价决策,而我决心避免这一结果。
作为基准情形,我预计通胀短期内将处于高位,随着能源及其他价格冲击的影响消退,之后将恢复向我们 2% 目标的回落。鉴于近期地缘政治事态以及强于预期的总需求,我认为我的通胀预测面临的风险偏向于上行。
货币政策
考虑到持续到 9 月中旬的经济状况,FOMC 上月投票决定将联邦基金利率目标区间上调 1/4 个百分点至 3-3/4% 到 4%,如 figure 8 所示。我支持这一决定,因为我认为这是追求美联储双重使命的适当政策。这是确保长期通胀预期保持良好锚定、并巩固公众对我们将及时实现 2% 通胀目标信心的重要一步。
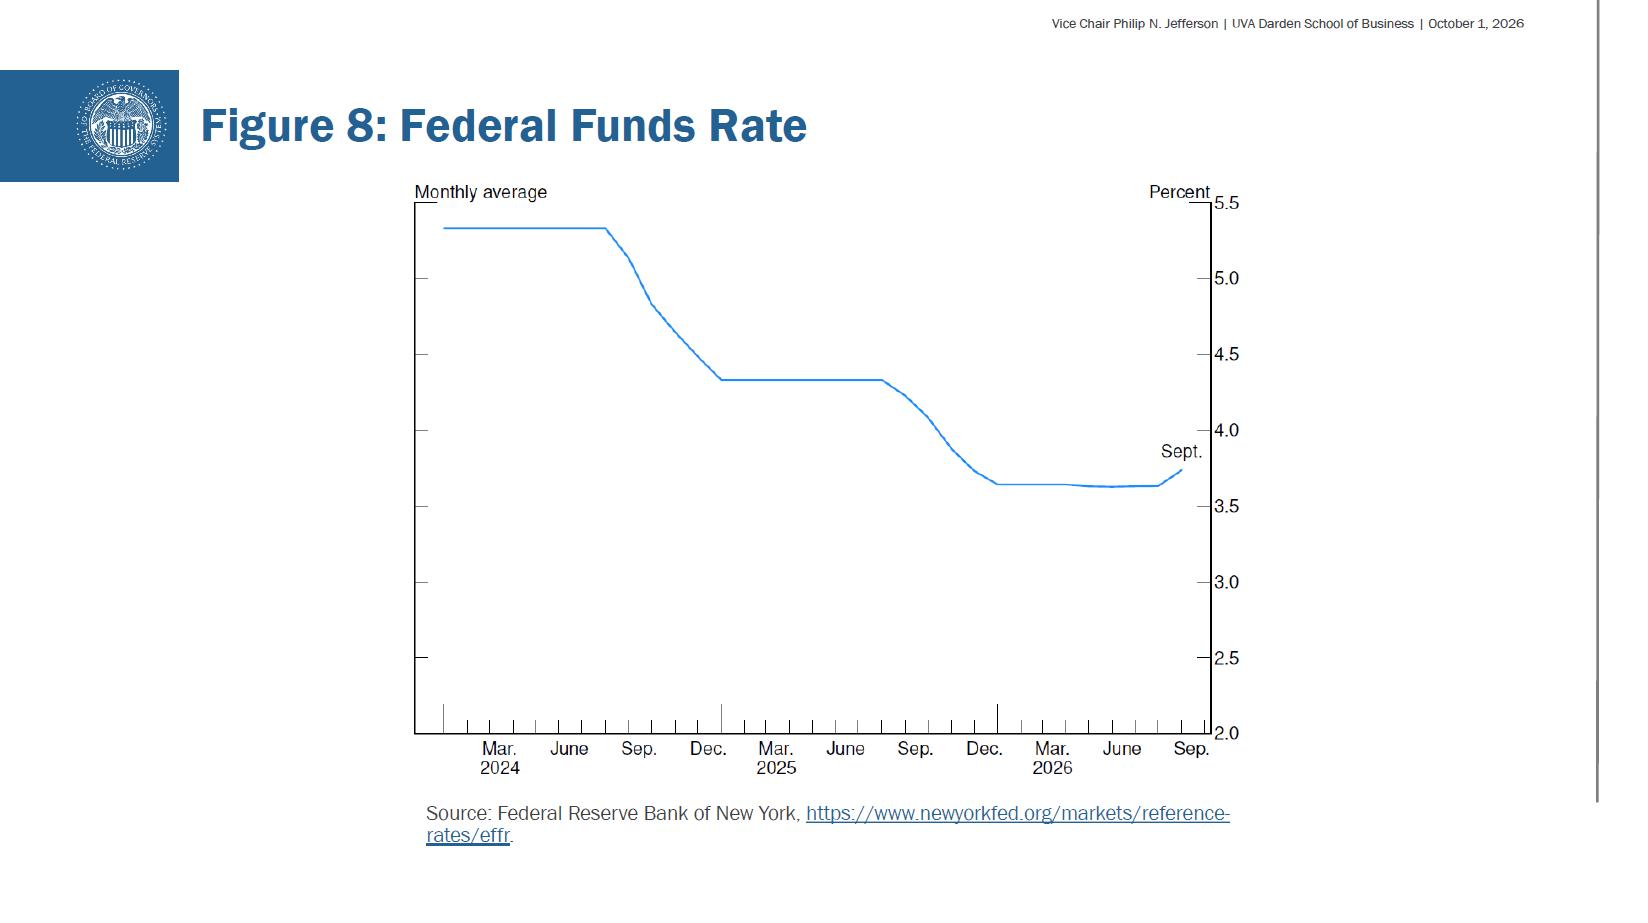
正如我所描述的,我认为经济活动和劳动力市场状况将总体保持稳健,而通胀则继续高于我们的目标。经济正受到一连串冲击的冲击,包括能源价格上涨、AI 建设热潮以及贸易政策的变化。我们没有条件孤立地看待这些冲击中的每一个。相反,在制定政策以实现双重使命目标时,我们必须考虑这一连串冲击可能如何影响整个经济。
展望未来,我的看法是,未来的任何政策调整都应通过仔细审视数据趋势、不断演变的前景和风险平衡来决定。自 9 月会议以来,整个期限结构的收益率进一步上升,这是投资者正在重新评估不断变化的宏观经济格局的迹象。我和同事们需要作出自己的判断,这可能需要更多时间。我将继续评估基础趋势是否表明通胀将以足够的速度回归目标。随着掌握更多数据,此类趋势将更便于研判,适当的货币政策立场亦是如此。
美联储的职责是实现最大限度的就业和稳定的物价。这正是国会指示我们要做的事,也是将为所有美国人带来最佳结果的条件。
结论
更好地理解美国家庭如何体验经济,是我曾在 UVA 研究的课题,也是我整个学术生涯中一直关注的领域。这些经验让我认识到,美联储在维持稳固劳动力市场的同时恢复价格稳定为何如此重要。而这正是我全力致力于实现的目标。
再次感谢各位邀请我。很高兴回到 Charlottesville。
1. 此处表达的观点是我个人的观点,不一定代表我在联邦储备委员会或联邦公开市场委员会(FOMC)同事们的观点。返回正文
来源:美联储演讲(官方全文) · federalreserve.gov